Gereviewd door: Hendrik van der Berg, Senior Financieel Analist
Inleiding: De balans, meer dan een verplicht nummer voor de Belastingdienst
Herken je dit? Je boekhouder stuurt de conceptcijfers, je scant snel naar de nettowinst onderaan de streep en slaat het document daarna weer op in een diepe digitale map. Veel ondernemers zien de balans als een noodzakelijk kwaad, een complex document dat vooral bestaat omdat de Belastingdienst dat nu eenmaal eist. Maar eigenlijk is dat zonde van de data. De balans is voor de fiscus een cruciaal document; zorg daarom dat de onderliggende bewijsstukken voldoen aan de wettelijke bewaarplicht.
Als we eerlijk zijn, is ondernemen in 2026 te complex om alleen op je onderbuikgevoel te varen. Als je beslissingen enkel baseert op wat er vandaag op je zakelijke rekening staat, mis je het grotere plaatje. Je ziet op je bank-app immers niet welke schulden er volgende maand aflopen of hoeveel waarde er vastzit in onverkochte voorraad. Dat gebrek aan inzicht zorgt vaak voor die knagende onzekerheid over de ware financiële gezondheid van je bedrijf.
Dit artikel is je gids door de cijferjungle. We gaan niet strooien met onnodig boekhoudkundig jargon. In plaats daarvan leggen we simpel uit wat een balans is, hoe je hem leest en waarom inzicht in je cijfers je nachtrust verbetert. Zie de balans als een foto van je onderneming op een specifiek moment; het laat precies zien wat je hebt en hoe dat is betaald. Laten we van dat statische PDF’je een krachtig stuurinstrument maken.
Over de auteur: Eva de Vries is Registeraccountant (RA) met ruim 15 jaar ervaring in het adviseren van MKB-ondernemers. Zij is gespecialiseerd in het vertalen van complexe financiële data naar heldere stuurinformatie bij SoftwareWiki en helpt bedrijven bij het automatiseren van hun rapportages via moderne softwareoplossingen.
De basis: wat is een balans en waarom is het cruciaal?
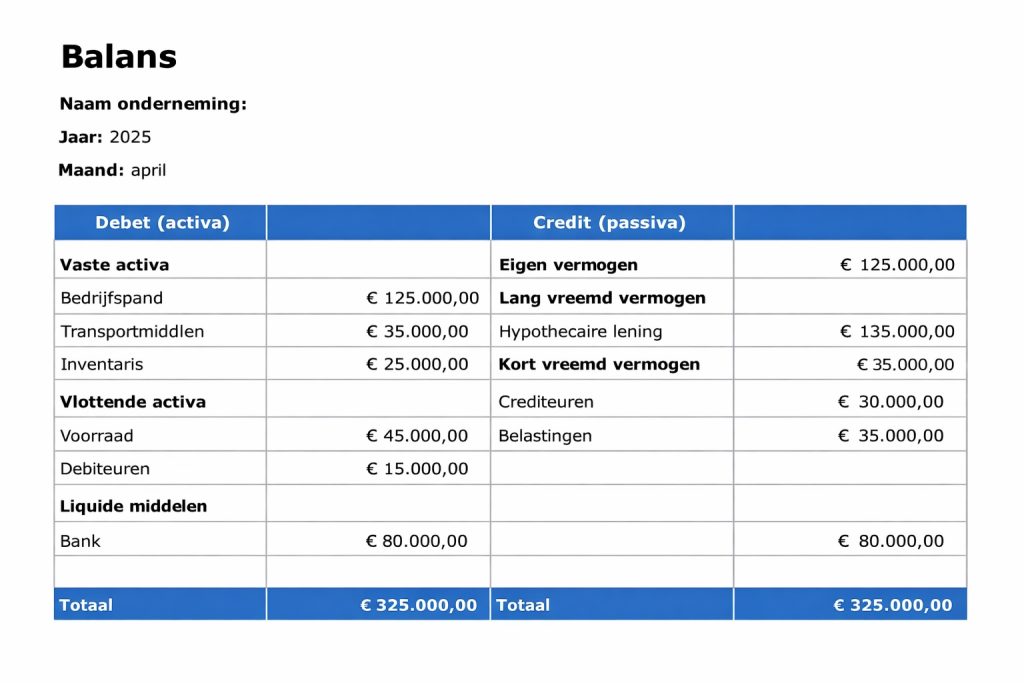
Laten we het simpel houden. Een balans is eigenlijk niets meer dan een financiële foto van je onderneming op één specifiek moment, vaak 31 december1. Dit in tegenstelling tot je winst-en-verliesrekening, die laat zien wat er gedurende het hele jaar is gebeurd. Bij een balans opstellen zet je letterlijk twee rijtjes naast elkaar die altijd met elkaar in evenwicht zijn.
Aan de linkerkant zie je wat je bedrijf heeft. We noemen dit de activa; denk aan je laptop, voorraad of het geld op de bank. Aan de rechterkant zie je hoe dat allemaal betaald is, de zogeheten passiva. Dat kan met geleend geld zijn (schulden) of met je eigen vermogen.2
Denk even aan een eigen huis om het concept activa en passiva te begrijpen. De waarde van het huis staat links. Rechts staat hoe je dat gefinancierd hebt; deels met een hypotheek van de bank en deels met eigen spaargeld. Tel je de hypotheek en je eigen inleg bij elkaar op, dan kom je precies uit op de woningwaarde. Precies zo werkt het voor je bedrijf. In onze adviespraktijk merken we vaak dat ondernemers die dit onderscheid helder hebben, veel scherpere financieringsgesprekken voeren.
Als je een balans wilt lezen en begrijpen, kijk je naar die verhouding. Waarom is dit nu zo belangrijk in 2026? Omdat deze ‘foto’ direct laat zien hoe het met de financiële gezondheid van je bedrijf gesteld is. Heb je genoeg buffer om een tegenvaller op te vangen? Zit al je geld vast in onverkochte voorraad? Daarnaast is het deponeren van een balans voor veel rechtsvormen, zoals de BV, simpelweg verplicht. Maar zie het vooral als je eigen dashboard om niet uit de bocht te vliegen.
De activa-zijde (debet): alles wat je bedrijf bezit
Welkom aan de linkerkant van je balans. Dit is voor de meeste ondernemers de leukste kant om naar te kijken. Waarom? Omdat hier letterlijk staat wat je bedrijf allemaal heeft. In boekhoudtaal noemen we dit de debetzijde, maar laten we het gewoon hebben over je bezittingen of activa.
Als je in 2026 naar deze lijst kijkt, zie je waarschijnlijk een mix van fysieke spullen en digitale waarden. Om het overzichtelijk te houden, hakt de boekhouder deze lijst in twee duidelijke stukken: dingen die lang meegaan (vaste activa) en dingen die snel in geld veranderen (vlottende activa).
Vaste activa: de fundering van je zaak
Dit zijn de investeringen waar je langer dan een jaar plezier van hebt. Ze vormen de basis waarop je bedrijf draait. Je koopt ze niet om direct door te verkopen, maar om je werk te kunnen doen. We verdelen ze vaak onder in drie smaken.
Ten eerste heb je de materiële vaste activa. Dit zijn de spullen die je daadwerkelijk kunt aanraken. Denk aan het bedrijfspand, je bestelbus of de laptops waar je team op werkt. Let wel op; de waarde die op de balans staat, is vaak niet de nieuwprijs. Omdat spullen slijten of verouderen, worden ze elk jaar minder waard op papier. Dit noemen we afschrijven. Op de balans zie je dus de oorspronkelijke prijs min alles wat je al hebt afgeschreven.
Daarnaast zijn er de immateriële vaste activa. Deze kun je niet vastpakken, maar ze zijn wel geld waard. Een goed voorbeeld hiervan is bedrijfssoftware of dure licenties die je voor meerdere jaren hebt aangeschaft. Ook ‘goodwill’ (de meerwaarde van je bedrijfsnaam) of patenten vallen hieronder. Zeker nu digitalisering in 2026 zo’n grote rol speelt, zien we dat deze post bij veel bedrijven groter wordt. Slimme ondernemers vergelijken hun software-opties daarom goed via platforms als SoftwareWiki voordat ze zo’n investering op de balans zetten.
Tot slot heb je financiële vaste activa. Dit zijn bijvoorbeeld aandelen die je bezit in andere bedrijven of leningen die jij aan anderen hebt verstrekt die langer dan een jaar lopen.
Omdat bedrijfsmiddelen zoals machines of auto’s na verloop van tijd slijten of verouderen, worden ze elk jaar minder waard op papier. Dit proces van waardevermindering noemen we afschrijven op vaste activa, wat direct invloed heeft op de boekwaarde van je bezittingen.
Vlottende activa: alles wat stroomt
Onder de vaste activa staan de bezittingen die veel sneller rouleren. We noemen dit de vlottende activa. De vuistregel is simpel: dit zijn zaken die binnen één jaar in geld kunnen worden omgezet.
- Voorraden: Heb je een webshop? Dan staan hier al je ingekochte producten die in het magazijn liggen te wachten op een koper. Bij een adviesbureau is deze post vaak leeg of heel klein.
- Debiteuren (vorderingen): Dit is geld dat eigenlijk al van jou is, maar nog op de rekening van je klant staat. Je hebt de factuur verstuurd; nu is het wachten op de betaling. Voor dienstverleners is dit vaak de grootste post binnen de vlottende activa. (Om je banksaldo op de balans dagelijks actueel te houden, is een automatische bankkoppeling onmisbaar; zo zie je direct of je over voldoende cashflow beschikt.) Een up-to-date balans valt of staat met een snelle verwerking van inkoopfacturen; door gebruik te maken van UBL-facturen worden openstaande posten direct en zonder typefouten in de cijfers verwerkt.
- Liquide middelen: Dit is het geld dat je direct kunt pakken. Het saldo op je zakelijke bankrekening en het kasgeld.
Het verschil tussen bedrijven is hier groot. Een e-commerce bedrijf heeft vaak enorme loodsen vol voorraad en vrachtwagens (vaste activa), terwijl een consultant vooral laptops en openstaande facturen op de balans heeft staan. Beide zijn gezond, zolang de verhouding maar klopt.
💡 Expert Tip: Let op bij immateriële vaste activa. In de praktijk zien we vaak dat ondernemers ontwikkelkosten of goodwill te rooskleurig inschatten op de balans. Wees hier conservatief in; lucht op de balans leidt tot schijnzekerheid die je bij een eventuele bedrijfswaardering duur komt te staan.
De passiva-zijde (credit): hoe je bezittingen gefinancierd zijn
Nu we weten wat je hebt (de activa), is de logische vervolgvraag: hoe heb je dat eigenlijk betaald? Welkom aan de rechterkant van de balans, ook wel de passiva of creditzijde genoemd. Hier zie je precies wie jouw bedrijf financiert: jijzelf of schuldeisers. In de boekhouding moet het totaal van deze kant altijd, op de cent nauwkeurig, gelijk zijn aan de linkerkant. Wij zien regelmatig dat startende ondernemers schrikken van ‘schulden’ aan de creditzijde, terwijl het juist de motor van je groei kan zijn.
Simpel gezegd verdelen we deze kolom in twee smaken: dat van de zaak is (eigen vermogen) en geld dat je hebt geleend (vreemd vermogen).
Eigen Vermogen: je financiële buffer
Dit is het deel van de onderneming dat echt ‘van jou’ is (of van de aandeelhouders). Het eigen vermogen vormt de buffer van je bedrijf. Als het even tegenzit, zoals we in de economische dip van begin 2026 bij veel retailbedrijven zagen, is dit de pot waaruit je put.
Het bestaat meestal uit drie onderdelen:
- Gestort kapitaal: Het geld dat je bij de start of later zelf in de zaak hebt gestoken.
- Reserves: Winsten uit voorgaande jaren die je niet hebt uitgekeerd aan jezelf, maar in de zaak hebt gelaten. Dit noemen we vaak de winstreserve.
- Onverdeelde winst: Het resultaat van het huidige boekjaar.
Een gezond eigen vermogen is cruciaal als je ooit naar de bank stapt voor een lening; zij gebruiken dit cijfer om je solvabiliteit te berekenen.
Vreemd vermogen: schulden zijn normaal
Schrik niet van het woord ‘schuld’. Bijna elk bedrijf, groot of klein, maakt gebruik van vreemd vermogen om te kunnen groeien. De kunst is om onderscheid te maken tussen de lange adem en de snelle betalers.
Langlopend vreemd vermogen: zijn de leningen met een looptijd van langer dan een jaar. Denk hierbij aan de hypotheek op je bedrijfspand of een vijfjarige lening voor die nieuwe machines. Dit geld zit vaak voor langere tijd ‘vast’ in je onderneming.
Kortlopend vreemd vermogen: Dit vraagt om je dagelijkse aandacht. Het zijn schulden die je binnen één jaar moet aflossen. Hieronder vallen je leveranciers die nog op hun geld wachten (crediteuren), de ruimte op je rekening-courant en natuurlijk de Belastingdienst. Vooral die laatste wordt vaak onderschat; te betalen btw en vennootschapsbelasting (VPB) zijn harde schulden die hier worden opgenomen als kortlopende verplichting [8].
Het gevaar zit hem vaak in de mismatch. Als je lange investeringen (zoals een dure machine) financiert met kortlopende schulden, kom je snel in de problemen met je liquiditeit. Slimme ondernemers gebruiken daarom tools via platforms als SoftwareWiki om hun cashflow en schuldenratio’s real-time in de gaten te houden, zodat ze niet voor verrassingen komen te staan wanneer de belastingaanslag op de mat valt.
Een praktijkvoorbeeld: de balans van een fictief mkb-bedrijf ontleed
Cijfers gaan pas leven als je er een verhaal bij hebt. Laten we daarom eens kijken naar de balans van een fictief bedrijf: ‘Webshop De Snelle Fietser’. De eigenaar, laten we hem even Mark noemen, verkoopt hippe e-bikes en luxe accessoires. Het is 31 december 2026. Mark wil weten hoe zijn zaak er eigenlijk voor staat na een druk jaar.
Hieronder zie je een versimpelde weergave van zijn balans. Links zie je wat er in de zaak zit (activa), en rechts zie je wie dat gefinancierd heeft (passiva).
| Activa (bezittingen) | Waarde | Passiva (schulden & eigen geld) | Waarde |
|---|---|---|---|
| Vaste Activa | Eigen Vermogen | ||
| Bedrijfspand & Inventaris | € 150.000 | Gestort kapitaal & Winst | € 120.000 |
| Vlottende Activa | Vreemd Vermogen (Lang) | ||
| Voorraad fietsen | € 60.000 | Hypotheek lening | € 100.000 |
| Debiteuren (klanten) | € 50.000 | Vreemd Vermogen (Kort) | |
| Bankrekening | € 40.000 | Crediteuren (lev) | € 20.000 |
| Belastingdienst (btw/vpb) | € 60.000 | ||
| Totaal Activa | € 300.000 | Totaal Passiva | € 300.000 |
Wat vertellen deze cijfers ons?
Laten we deze balans lezen als een detective. Het eerste dat opvalt, is het evenwicht. Onderaan de streep staat aan beide kanten € 300.000. Dat klopt dus; de boekhouding is sluitend. Maar het echte verhaal zit in de details.
Kijk eens naar de post Debiteuren van € 50.000 aan de linkerkant. Dit betekent dat Mark nog een flink bedrag tegoed heeft van klanten. Misschien zijn dit zakelijke klanten die fietsen leasen en pas na 30 dagen betalen. Hoewel dit op papier een bezitting is, staat het geld helaas niet op zijn rekening. Als hij nu direct een grote uitgave moet doen, heeft hij niets aan die € 50.000. Dit inzicht is cruciaal voor zijn planning. Dit is een patroon dat we bij veel groeiende webshops zien: winst op papier, maar een lege bankrekening.
Aan de rechterkant zien we bij het kortlopend vreemd vermogen een bedrag van € 60.000 voor de Belastingdienst. Dit is een klassieke valkuil voor ondernemers. Mark heeft een goed jaar gedraaid en veel omzet gemaakt, maar hij moet de btw en vennootschapsbelasting nog afdragen. Die schuld, wettelijk gezien een kortlopende verplichting, moet hij binnenkort betalen. Gelukkig zien we links bij de bank € 40.000 staan. Wacht even. Hij komt dus eigenlijk direct cash tekort als de blauwe envelop morgen op de mat valt (40.000 op de bank minus 60.000 belasting).
De financiële gezondheid checken
Toch is er geen reden voor paniek. Als we het eigen vermogen (€ 120.000) afzetten tegen het totaal (€ 300.000), zien we dat de zaak voor 40% met eigen geld is gefinancierd. Dit noemen we de solvabiliteit. In 2026 wordt een percentage boven de 30% voor een handelsbedrijf als gezond gezien. Mark kan dus best tegen een stootje; zijn basis is solide.
Het probleem zit hem hier vooral in de liquiditeit: hij heeft veel geld vastzitten in onverkochte fietsen en bij klanten die nog moeten betalen. Mark zou er goed aan doen om zijn debiteurenbeheer strakker te trekken of zijn voorraad iets te verlagen.
In de praktijk zie je dat ondernemers die dit soort inzichten missen, vaak onnodig in de problemen komen. Ze sturen op banksaldo in plaats van op de balans. Om dit soort overzichten niet eenmalig per jaar, maar realtime te zien, stappen veel bedrijven over op gespecialiseerde software. Via SoftwareWiki vergelijk je eenvoudig welke boekhoudpakketten dit soort balansen opstellen en analyses automatiseren. Zo voorkom je verrassingen en weet je precies of je die nieuwe investering wel of niet kunt doen.
Hoe lees en interpreteer je een balans? de belangrijkste kengetallen
Cijfers op papier zijn één ding; begrijpen wat ze zeggen is een tweede. Zie het als de APK van je auto. De monteur kijkt niet alleen of de banden er nog op zitten, hij meet de profieldiepte om te zien of je veilig de weg op kunt. Bij je bedrijf doen we precies hetzelfde met kengetallen. Deze financiële ratio’s vertellen je direct of je onderneming gezond is of dat het tijd is om in te grijpen.
Hier zijn de drie belangrijkste thermometers die elke ondernemer in 2026 op zijn netvlies moet hebben.
1. Liquiditeit (Current Ratio): kun je de rekeningen betalen?
Dit is voor veel ondernemers het spannendste cijfer. Liquiditeit geeft antwoord op de prangende vraag: “Als al mijn schuldeisers morgen hun geld opeisen, kan ik ze dan betalen?” Het gaat hier dus puur om de korte termijn. Je berekent dit door je vlottende activa (voorraad, debiteuren en bank) te delen door je kort vreemd vermogen (schulden die je binnen een jaar moet afbetalen).
- De som: Vlottende Activa / Kort Vreemd Vermogen
Een uitkomst boven de 1,0 is het absolute minimum, maar liever zie je hier een getal boven de 1,5. Komt er bij jou 0,8 uit? Dan heb je een uitdaging. Je hebt op korte termijn meer verplichtingen dan middelen die geld opleveren. Je moet dan hopen dat je snel extra omzet draait, of je moet tijdelijke financiering zoeken. Maar let op: een ratio van 4,0 is ook niet ideaal; dat betekent vaak dat je geld laat ‘verstoffen’ op de bank in plaats van het te investeren in groei.
2. Werkkapitaal: het smeermiddel van je zaak
Werkkapitaal lijkt veel op liquiditeit, maar we drukken het uit in euro’s in plaats van een rapportcijfer. Het is het bedrag dat overblijft als je al je korte schulden van je vlottende bezittingen aftrekt.
- De som: Vlottende Activa – Kort Vreemd Vermogen
Zie dit bedrag als de zuurstof voor je dagelijkse operatie. Heb je positief werkkapitaal? Dan kun je nieuwe voorraad inkopen, salarissen betalen en die onverwachte factuur voor computeronderhoud voldoen zonder dat je direct rood komt te staan. Voor handelsbedrijven is dit essentieel; je moet immers vaak eerst inkopen voordat je kunt verkopen.
3. Solvabiliteit: kun je tegen een stootje?
Waar liquiditeit gaat over ‘vandaag en morgen’, gaat solvabiliteit over de lange adem. Het laat de verhouding zien tussen je eigen geld en het totale kapitaal in de zaak. Banken en investeerders kijken hier als eerste naar als je aanklopt voor een lening.
- De som: Eigen Vermogen / Totaal Vermogen (Balanstotaal) x 100%
Een gezond percentage ligt voor de meeste MKB-bedrijven tussen de 25% en 40%. Is jouw score hoog? Dat betekent dat een groot deel van je bedrijf met eigen geld is gefinancierd. Hoe hoger dit percentage, hoe minder afhankelijk je bent van de grillen van de bank. Als de economie even tegenzit, vallen bedrijven met een lage solvabiliteit en hoge schuldenlast als eerste om.
Laat software het rekenwerk doen
Eerlijk is eerlijk: niemand start een bedrijf om op zondagmiddag met een rekenmachine ratio’s te zitten tikken. Ik doe dat zelf ook liever niet. De meeste moderne boekhoudpakketten rekenen deze cijfers in 2026 automatisch voor je uit. Ze tonen ze in een real-time dashboard zodra je inlogt.
Ben je nog aan het klooien in Excel of geeft je huidige pakket dit inzicht niet? Kijk dan eens op SoftwareWiki. Daar vergelijk je eenvoudig welke boekhoudsoftware dit soort financiële analyses standaard aanbiedt. Zo houd je grip op je cijfers, zonder dat je zelf boekhouder hoeft te spelen.
🎯 Pro Inzicht: Staar je niet blind op de Current Ratio alleen. Wij adviseren klanten om ook naar de ‘Quick Ratio’ te kijken (vlottende activa minus voorraad / kort vreemd vermogen). In crisistijd blijkt voorraad vaak minder liquide dan gedacht. Een Quick Ratio boven de 1,0 geeft een veel eerlijker beeld van je directe betaalcapaciteit.
De 5 meest gemaakte fouten bij het lezen van een balans
Cijfers liegen niet, zeggen ze weleens. Maar je kunt ze wel verkeerd interpreteren. Zelfs ervaren ondernemers trappen nog regelmatig in klassieke valkuilen als ze naar hun jaarcijfers kijken. Het is ook niet gek; niemand leert je dit op school. Toch kan een verkeerde interpretatie je in 2026 duur komen te staan. Je denkt dat je rijk bent, geeft geld uit en komt vervolgens van een koude kermis thuis.
Laten we de vijf grootste blunders eens onder de loep nemen. Zo voorkom jij dat je beslissingen neemt op basis van drijfzand.
Fout 1: De balans zien als een statisch document
Dit is misschien wel de meest gemaakte fout. Je kijkt naar de stand van 31 december en denkt: mooi, dat staat er goed voor. Maar een balans is een momentopname. Een foto. En we weten allemaal dat één foto weinig zegt over hoe de film afloopt.
Het wordt pas interessant als je de balans van dit jaar naast die van vorig jaar legt. Zie je een trend? Misschien neemt je voorraad elk jaar toe, terwijl je omzet gelijk blijft. Dat is een waarschuwingssignaal. Je moet cijfers altijd in perspectief plaatsen om de echte gezondheid van je bedrijf te zien. Kijk dus niet alleen naar het nu; kijk naar de lijn die je de afgelopen jaren hebt ingezet.
Fout 2: Jezelf rijk rekenen met oude spullen (activa overwaarderen)
Stel, je hebt in het magazijn nog een partij iPhone-hoesjes liggen uit 2023. Op je balans staan ze nog steeds voor de inkoopprijs van toen, laten we zeggen €5.000. Op papier heb je dus €5.000 aan bezittingen.
Maar wees eerlijk. Wie koopt die dingen nog in 2026? Waarschijnlijk niemand. Die voorraad is in werkelijkheid niets meer waard. Als je die € 5.000 meetelt in je vermogen, houd je jezelf voor de gek. Hetzelfde geldt voor debiteuren. Heb je een klant die al zes maanden niet betaalt? De kans dat dat geld nog komt is klein. Haal die vordering uit je boeken of maak een voorziening. Het doet even pijn, maar het geeft wel een eerlijker beeld.
Fout 3: Winst verwarren met geld op de bank
“Ik heb € 50.000 winst gemaakt, dus ik kan die nieuwe auto kopen.” Ho, stop. Dit is de snelste weg naar liquiditeitsproblemen. Winst op papier betekent niet dat dat geld ook daadwerkelijk op je rekening staat.
Misschien zit al die winst wel vast in die nieuwe machines die je net hebt gekocht. Of misschien hebben al je klanten nog niet betaald. De relatie tussen de winst-en-verliesrekening en de balans wordt vaak genegeerd. Een bedrijf kan hartstikke winstgevend zijn en toch failliet gaan omdat er geen cash is om de salarissen te betalen. Stuur dus op kasstroom, niet alleen op winst.
Fout 4: Privé en zakelijk door elkaar halen
Dit zien we vooral vaak bij eenmanszaken en zzp’ers. Je pakt even snel de zakelijke pas voor de boodschappen. Of je betaalt een zakelijke lunch van je privérekening en vergeet het te boeken.
Hierdoor klopt er onderaan de streep niets meer van je balans. Je eigen vermogen wordt vertroebeld en je weet eigenlijk niet meer wat nu echt van de zaak is. Het maakt je administratie een rommeltje (en de boekhouder chagrijnig). Zorg voor een strikte scheiding; dat maakt het lezen van je cijfers een stuk makkelijker. Het consequent scheiden van deze stromen bespaart in onze ervaring niet alleen boekhoudkosten, maar voorkomt ook onnodige discussies met de fiscus.
Fout 5: Vergeten af te schrijven
Je kocht twee jaar geleden een dure laptop van € 2.500. Op je balans staat hij misschien nog steeds voor dat bedrag. Foutje. Elektronica, auto’s en machines worden elk jaar minder waard. Als je geen rekening houdt met deze waardevermindering (afschrijving), staat je bedrijf er op papier veel rooskleuriger voor dan in werkelijkheid.
Je bezittingen zijn dan minder waard dan je denkt. Als je die spullen ooit moet verkopen, krijg je een nare verrassing. Zorg dat je afschrijvingen realistisch zijn en passen bij hoe lang de spullen echt meegaan.
Voorkom fouten met de juiste tools
Laten we eerlijk zijn: de meeste van deze fouten gebeuren niet uit onwil, maar door gebrek aan overzicht. Niemand heeft zin om elke maand handmatig afschrijvingen te berekenen in Excel.
Gelukkig hoeft dat in 2026 ook niet meer. Goede boekhoudsoftware waarschuwt je vaak automatisch voor dit soort zaken. Ze laten zien wanneer debiteuren te lang openstaan of boeken afschrijvingen automatisch voor je. Weet je niet welk pakket dit goed kan? Kijk dan eens op SoftwareWiki. Daar filter je eenvoudig op boekhoudpakketten die deze analyses voor je automatiseren. Zo besteed je minder tijd aan puzzelen en meer tijd aan ondernemen.
De balans als stuurinstrument: hoe gebruik je het voor betere beslissingen?
Nu je de cijfers begrijpt, gaan we ze voor je laten werken. Een balans is namelijk niet alleen een verplichting voor de Belastingdienst; het is eigenlijk je kompas. Als je alleen naar je banksaldo kijkt, vaar je blind. Met een goed gelezen balans neem je beslissingen op basis van feiten, niet op basis van hoop.
Moderne software presenteert je balans niet als een saaie tabel, maar als een interactief dashboard. Bekijk onze vergelijking van boekhoudpakketten om te zien welke software de beste visuele balans-analyses biedt.
Investeringsbeslissingen met zekerheid nemen
Stel je voor dat je twijfelt over een grote aankoop, zoals een nieuwe verpakkingsmachine of een bedrijfswagen. Je onderbuik zegt ‘doen’, maar je banksaldo twijfelt. Pak je balans erbij en kijk naar je solvabiliteit. Is die boven de 30%? Dan sta je er waarschijnlijk sterk genoeg voor. Je zegt dan niet “ik denk dat het kan”, maar je weet het zeker: “Onze solvability is sterk; we kunnen een lening aanvragen voor die nieuwe machine zonder het bedrijf in gevaar te brengen.”
Makkelijker financiering krijgen
Banken en investeerders zijn dol op saaie, voorspelbare balansen. Als jij in 2026 aanklopt voor groeigeld, kijken ze direct naar de rechterkant van je overzicht. Hoeveel is echt van jou en hoeveel is al schuld? Een gezonde balans vergroot je kansen op een lening aanzienlijk. Het laat zien dat je je zaakjes op orde hebt en dat je risico’s begrijpt.
Trends spotten voordat het te laat is
Het wordt pas echt interessant als je de balansen van de afgelopen drie jaar naast elkaar legt. Eén momentopname zegt weinig, maar een film zegt alles. Zie je patronen? Misschien groeit je eigen vermogen gestaag mee met de winst; dat is goed nieuws. Of misschien zie je dat je voorraad elk jaar groter wordt terwijl de omzet gelijk blijft. Dat is een gevaarlijk signaal. Door trends te spotten, stuur je bij voordat het misgaat.
Vind je dit lastig om zelf in Excel te doen? Dat snap ik. De meeste mensen zijn geen boekhouder. Gelukkig gebruiken slimme ondernemers software die deze trends automatisch in grafieken zet. Op SoftwareWiki vergelijk je makkelijk welke pakketten deze strategische inzichten standaard aanbieden; zo maak je van je boekhouding een echt stuurinstrument zonder dat het je extra tijd kost.
📌 Uit de praktijk: We begeleidden onlangs een groothandel die stuurde op bankstand en niet op de balans. Toen ze een dashboard implementeerden dat de balans-trends visualiseerde, zagen ze dat hun voorraadpositie in 6 maanden tijd 40% was toegenomen ten koste van de liquiditeit. Door dit inzicht konden ze tijdig ingrijpen voordat de salarissen in gevaar kwamen.
Balans versus winst- en verliesrekening: begrijp het verschil
Veel ondernemers halen ze door elkaar: de balans en de winst- en verliesrekening. Het klinkt ook allemaal als ‘boekhouding’, maar het verschil is gigantisch. Om echt grip op je cijfers te krijgen, moet je weten hoe deze twee documenten samenwerken. Zie het als het verschil tussen een foto en een film.
De foto versus de film
De winst- en verliesrekening is de film van je boekjaar. Hij begint op 1 januari en loopt tot 31 december. Je ziet precies wat er binnenkwam aan omzet en wat eruit ging aan kosten. Het vertelt je hoe hard je hebt gewerkt en wat het resultaat was van al die inspanningen over een hele periode.
De balans is daarentegen een foto. Het is een momentopname op één specifieke datum, meestal de laatste dag van het jaar [4]. Het laat stilstaand beeld zien: dit is wat we nu hebben en dit is hoe hoog de schulden nu zijn.
De cruciale connectie
Toch kunnen de twee niet zonder elkaar. Er loopt een directe lijn van je winst- en verliesrekening naar je balans. Hoe werkt dat? Stel, je hebt een topjaar gedraaid en € 50.000 winst gemaakt. Die winst verdampt niet; die moet ergens landen. Hij wordt toegevoegd aan het eigen vermogen op de passiva-zijde van je balans. Je bedrijf wordt dus letterlijk meer waard door de winst die je in de film hebt gemaakt.
Waarom winst niet heilig is
Pas op voor de grootste valkuil. Je kunt op je winst- en verliesrekening dikke winst maken, maar volgens de balans in zwaar weer zitten. Dit gebeurt vaak bij snelgroeiende bedrijven in 2026. Je stuurt voor € 100.000 facturen (omzet en winst in de film), maar als klanten niet betalen, staat er € 0 op de bank (zichtbaar op de balans).
Je bent dan ‘rijk’ op papier, maar je kunt de huur niet betalen. Stuur daarom nooit alleen op winst. Zorg dat je dashboard beide overzichten combineert. Heb je nog geen software die dit helder naast elkaar zet? Kijk dan op SoftwareWiki om pakketten te vergelijken die je direct inzicht geven in zowel je resultaat als je gezonde balanspositie.
Conclusie: Jouw balans is je kompas voor groei
Laten we eerlijk zijn. Wanneer was de laatste keer dat je voor je plezier naar je cijfers keek? Waarschijnlijk nooit. Voor veel ondernemers voelt de balans als verplicht huiswerk voor de Belastingdienst, een document dat je moet opstellen omdat het nu eenmaal moet. Maar eigenlijk is dat zonde.
Zie je balans niet als een stoffig archiefstuk, maar als het dashboard van je onderneming. Je bank-app vertelt je hoeveel geld je vandaag hebt, maar je balans vertelt je of je bedrijf morgen nog bestaat. In de snelle economie van 2026 is varen op onderbuikgevoel behoorlijk risicovol. Je wilt sturen op feiten. Je wilt zeker weten of de financiële gezondheid van je bedrijf sterk genoeg is om die nieuwe medewerker aan te nemen of die grote investering te doen.
Het begrijpen van deze cijfers verandert je van een reactieve ondernemer in een strategische leider. Je stopt met brandjes blussen en begint met bouwen aan een fundament.
Tijd voor actie
Hier is een uitdaging voor deze week. Vraag je boekhouder om de meest recente conceptcijfers. Sla de PDF niet zomaar op in een mapje. Open hem. Kijk eens kritisch naar de verhouding tussen je eigen geld en je schulden. Snap je een post niet? Vraag om uitleg; daar betaal je die adviseur immers voor.
Vind je dit gedoe in Excel maar niks? Dat snap ik. We zijn niet allemaal geboren boekhouders. Gelukkig kan technologie je hierbij helpen. Neem eens een kijkje op SoftwareWiki om moderne boekhoudpakketten te vergelijken. De juiste software automatiseert het balans lezen en presenteert je dagelijks heldere grafieken in plaats van ingewikkelde tabellen. Zo houd je grip op je zaak, zonder dat je daarvoor econometrie gestudeerd hoeft te hebben.
Expert Conclusie & Advies:
Vanuit onze ervaring met honderden MKB-balansen is er één gouden regel: consistentie wint van perfectie. Het is beter om elke maand 10 minuten globaal naar je balans te kijken, dan eens per jaar drie dagen te stressen over de cijfers. Begin vandaag nog met het opschonen van je vlottende activa en automatiseer die rapportages via tools als SoftwareWiki. Als jij je cijfers begrijpt, heb je de controle terug en dat is de rust die elke ondernemer verdient.
Bronnen: