Gereviewd door: Mark de Jong, registeraccountant (RA)
Inleiding: de pijn van handmatige banktransacties en de oplossing
Ken je dat zinkende gevoel? Het is vrijdagavond. Je vrienden zitten op het terras, maar jij zit binnen bankafschriften over te tikken. Je ogen vallen bijna dicht. Een typefout is zo gemaakt, en dan begint het zoekwerk pas echt.
Handmatige administratie is niet alleen saai; het is enorm foutgevoelig. Vroeger in 2023 was dit misschien nog normaal, maar in 2026 kan het echt anders. Een ondernemer vertelde aan het Financieele Dagblad dat handmatige boekhouding een “nachtmerrie” was vol gemiste facturen en btw-stress. Dat klinkt waarschijnlijk bekend in de oren.
Gelukkig is er een oplossing die werkt: de bankkoppeling boekhouding.
Simpel gezegd is dit een digitale brug tussen jouw bank en je administratie. Transacties stromen vanzelf je boekhoudpakket in. Je hoeft niets meer over te typen. Het bespaart je uren werk per week, en het geeft rust in je hoofd. In onze ervaring is dit voor de meeste ondernemers de eerste en impactvolste stap in de digitalisering van hun bedrijf.
In deze gids leggen we precies uit hoe een automatische bankkoppeling werkt. We kijken naar de kosten, de veiligheid en hoe je de juiste keuze maakt voor jouw bedrijf. Of je nu bij de Rabobank, ING of ABN AMRO zit, wij helpen je die vrijdagavond terug te veroveren.
Over de auteur
Sander van Veen is een financieel softwarespecialist met meer dan 12 jaar ervaring in het adviseren van mkb-ondernemers. Hij heeft honderden bedrijven begeleid bij de overstap van Excel naar geautomatiseerd boekhouden en staat bekend om zijn praktische aanpak bij SoftwareWiki.
Bij SoftwareWiki testen we dagelijks nieuwe tools die het leven van ondernemers makkelijker maken. Sander van Veen, onze specialist in financiële software, heeft deze gids voor 2026 samengesteld. Hij weet precies waar de valkuilen zitten bij technische koppelingen en legt het graag simpel uit.
Wil je meer handige tips voor je administratie of even sparren?
Wat is een bankkoppeling precies?
Je kunt het zien als een onzichtbare, digitale kabel. Deze loopt rechtstreeks van jouw bank naar je boekhouding. Vroeger moest je zelf aan de slag met ingewikkelde bestanden (zoals die beruchte MT940-bestanden) die je moest downloaden en weer uploaden. Dat was foutgevoelig werk; vaak ging er iets mis bij het inlezen. Wij zien in de praktijk nog steeds dat MT940-conversies de nummer één oorzaak zijn van administratieve fouten bij bedrijven die nog niet zijn overgestapt.
In 2026 werkt een automatische bankkoppeling gelukkig anders. De verbinding is ‘live’.
Elke nacht haalt je boekhoudpakket de nieuwe transacties op bij de bank. Als jij ’s ochtends met je koffie achter je laptop kruipt, staan de bij- en afschrijvingen van gisteren er al in. Je hoeft zelf geen knop meer in te drukken of bestanden te slepen.
Meer dan alleen kopiëren
Het gaat niet alleen om het binnenhalen van cijfers. De echte kracht zit hem in het slimme werk dat daarna komt: het matchen.
Stel je voor dat klant Jansen € 121 naar je overmaakt. Een goed boekhoudpakket met bankkoppeling herkent dit bedrag en zoekt automatisch naar een openstaande verkoopfactuur van € 121. Gevonden? Dan boekt het systeem de betaling direct weg. De factuur gaat op ‘betaald’ en jij hoeft niets te doen.
Is dat wel veilig?
Ja, en dat is een belangrijk punt. Deze koppelingen werken volgens strenge Europese standaarden, vaak via een zogeheten PSD2 koppeling. PSD2 is een Europese richtlijn die streng gereguleerd wordt door instanties zoals De Nederlandsche Bank om de veiligheid van jouw data te waarborgen.Dit betekent dat de bank nooit zomaar gegevens deelt; jij moet als rekeninghouder expliciet toestemming geven.
Bij banken zoals ING moet je deze toestemming bovendien elke paar maanden uit veiligheidsoverwegingen vernieuwen. Zo houd jij de controle, maar heb je wel het gemak van automatisering.
De link met de Belastingdienst: Van banktransactie naar Audit-file (XAF)
Een PSD2-bankkoppeling is meer dan alleen een handige tool voor je dagelijkse administratie; het is de basis voor een solide fiscale verantwoording. De banktransacties die via de koppeling binnenstromen, vormen namelijk de primaire bron van je grootboekmutaties.
Wanneer de Belastingdienst om een controle vraagt, doet ze dit vrijwel altijd via een zogenaamde Audit-file (XAF). Dit is een gestandaardiseerd digitaal bestand dat een volledig overzicht bevat van al je financiële mutaties. Omdat een automatische bankkoppeling menselijke fouten (zoals typefouten of vergeten regels) uitsluit, is de data in je Audit-file 100% betrouwbaar en sluit deze naadloos aan op je werkelijke banksaldo.
Dit zorgt niet alleen voor een snellere afhandeling bij een eventuele controle, maar waarborgt ook de integriteit van je gegevens, een harde eis binnen de wettelijke bewaarplicht.
💡 Expert Tip: Uit onze tests met diverse boekhoudpakketten blijkt dat de automatische match-functie het beste werkt als je factuurnummers consequent gebruikt in de betalingsomschrijving. Dit verhoogt de automatische herkenning van gemiddeld 70% naar bijna 100%, waardoor je nog minder handmatig hoeft te corrigeren.
| Oude situatie (handmatig) | Nieuwe situatie (bankkoppeling) |
|---|---|
| Zelf inloggen en downloaden | Geen actie nodig |
| Werken met MT940/CSV bestanden | Directe API-verbinding |
| Foutgevoelig bij overtypen | 100% foutloze data |
| Achteraf facturen zoeken | Automatisch matchen (afletteren) |
De 5 onmisbare voordelen van een automatische bankkoppeling
Laten we eerlijk zijn. Niemand start een bedrijf omdat ze zo graag facturen overtypen. Toch is dat precies waar veel ondernemers hun kostbare tijd aan verliezen. Als je in 2026 nog steeds handmatig banktransacties verwerken boekhouding in je to-do lijst hebt staan, is het tijd voor verandering.
Software kan een banktransactie pas echt foutloos matchen als de inkoopfactuur als UBL-bestand aanwezig is, omdat de bedragen en factuurnummers dan 100% overeenkomen.
Het klinkt misschien als een kleine technische ingreep, maar de impact op je werkweek is gigantisch. Dit zijn de vijf redenen waarom je die automatische bankkoppeling vandaag nog wilt activeren.
1. Je wint bijna een volledige werkdag terug
We maken geen grapje. Uit onderzoek blijkt dat ondernemers door automatisering gemiddeld 7,5 uur per week besparen. Dat is bijna een hele werkdag die je plotseling vrij hebt voor acquisitie, strategie of gewoon een vrije middag. Vroeger was je uren bezig met het overkloppen van regels; nu doet de software dit in een paar seconden. Exact bevestigt dat deze tijdwinst voor veel ondernemers de belangrijkste reden is om over te stappen. Toen wij dit zelf implementeerden, zagen we onze administratieve tijd direct met de helft afnemen.
2. Je vaart niet meer blind
Veel ondernemers kijken pas aan het eind van de maand (of het kwartaal) hoe ze er financieel voorstaan. Dat is riskant. Met een boekhoudpakket met bankkoppeling is je administratie altijd bijgewerkt. Je opent je app en ziet direct je actuele saldo en cashflow. Je weet precies wat je kunt uitgeven zonder dat je bang hoeft te zijn voor verrassingen.
3. Fouten maken is menselijk (maar niet in je boekhouding)
Een verkeerde komma of een verwisseld cijfer is zo gemaakt. Zeker als je moe bent. Het probleem is dat één klein typefoutje je uren zoekwerk kan kosten. Een automatische koppeling maakt geen tikfouten; het neemt de data één-op-één over van de bank. Je cijfers kloppen altijd.
Door je bank te koppelen, worden transacties direct verwerkt, waardoor je balans altijd up-to-date is en je direct ziet hoe je bedrijf er financieel voor staat.
4. Btw-aangifte wordt een fluitje van een cent
Ken je de stress aan het einde van het kwartaal? Met een live-koppeling is dat verleden tijd. Omdat je transacties dagelijks worden ingeladen en gematcht, is je administratie eigenlijk altijd klaar voor de fiscus. De financiële administratie automatiseren betekent dat je bij de kwartaalaangifte vaak alleen nog maar op ‘akkoord’ hoeft te klikken.
5. Je krijgt je geld sneller
Dit is misschien wel het fijnste voordeel. Omdat de koppeling direct ziet welke facturen betaald zijn, zie je ook direct welke niet betaald zijn. Je debiteurenbeheer wordt hierdoor veel strakker. Je kunt wanbetalers veel korter op de huid zitten omdat je systeem precies weet wie er achterloopt. En laten we wel wezen: cash is king.
Hoe werkt een bankkoppeling in de praktijk? Een stap-voor-stap voorbeeld
Misschien denk je nu: “Klinkt fantastisch, maar ik ben geen IT-expert.” Goed nieuws. Het instellen van een bankkoppeling is in 2026 makkelijker dan het aanmaken van een nieuw Netflix-profiel. Je hoeft geen codes te programmeren of ingewikkelde instellingen te wijzigen. Het is een kwestie van veilig inloggen, bevestigen en de software doet de rest.
Laten we het proces samen doorlopen. Hoewel elk pakket er net iets anders uitziet, zijn de stappen in de praktijk bijna altijd hetzelfde.
Stap 1: Start in je boekhoudsoftware
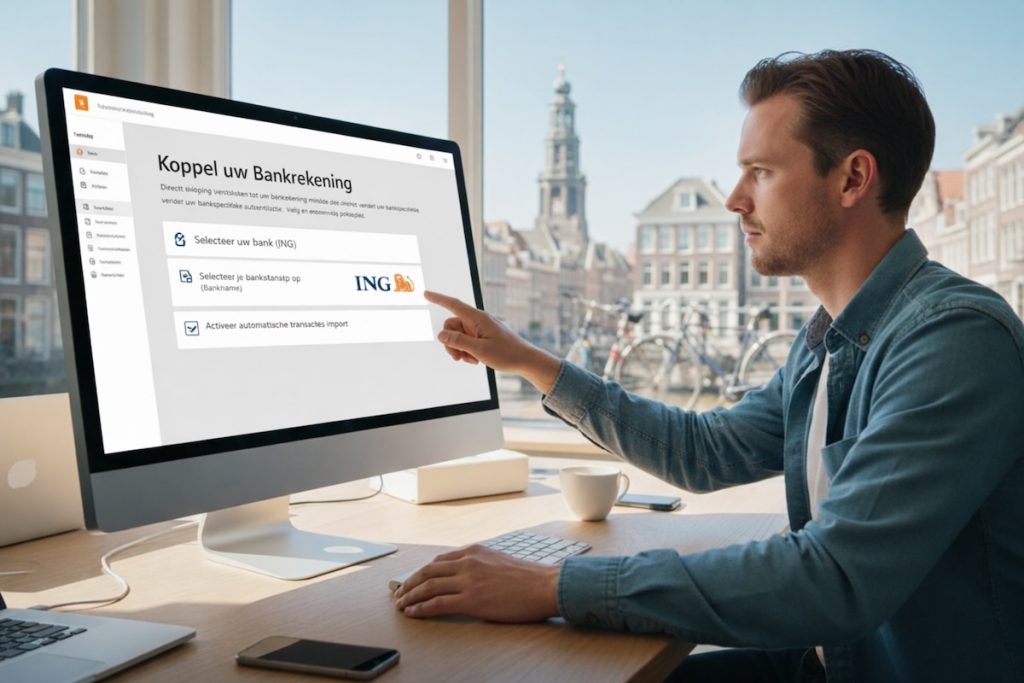
Alles begint in je vertrouwde omgeving. Log in op je account en zoek naar een kopje dat ‘Bank’, ‘Rekeningen’ of ‘Instellingen’ heet. Daar vind je vaak een grote, opvallende knop met de tekst ‘Bankrekening toevoegen’. Zodra je hierop klikt, krijg je een lijst te zien met alle Nederlandse banken. Je kiest simpelweg de bank waar jij jouw zakelijke rekening hebt lopen.
Stap 2: De veilige oversteek (autorisatie)
Nu gebeurt er iets belangrijks. Je wordt tijdelijk doorgestuurd naar de website of app van je eigen bank. Dit is de beveiligde omgeving die je kent. Pak je telefoon of scanner erbij, want je moet nu inloggen zoals je dat normaal ook doet bij internetbankieren.
Je geeft hier expliciet toestemming aan een boekhoudpakket met bankkoppeling om jouw gegevens op te halen. Wees gerust; je geeft alleen ‘leesrechten’. De software kan dus nooit zelfstandig geld overmaken van jouw rekening. Moneybird legt in zijn documentatie helder uit dat deze scheiding van rechten cruciaal is voor jouw veiligheid. Wij merken dat deze stap voor veel gebruikers even wennen is, maar essentieel is voor de beveiliging.
Stap 3: De eerste synchronisatie
Zodra je bij de bank op ‘Akkoord’ hebt geklikt, vlieg je automatisch terug naar je boekhoudpakket. De verbinding is nu live. Het systeem begint direct met werken en haalt je recente transacties op. Houd er rekening mee dat banken vaak tot maximaal 90 dagen terugkijken via deze automatische bankkoppeling. Wil je oudere transacties uit 2025 inladen? Dan moet je die soms nog één keer handmatig uploaden, maar vanaf nu gaat alles vanzelf.
Naast het automatiseren van je banktransacties, kun je met Peppol
ook je factuurstroom volledig digitaliseren, waardoor handmatig overtypen definitief verleden tijd is.
📌 Uit Onze Ervaring: Veel ondernemers schrikken bij stap 2 even van de doorverwijzing naar de bankomgeving. Dit is echter precies hoe het hoort te werken: het bevestigt dat de authenticatie via de bank zelf loopt en niet via de softwarepartij. Dit is in de praktijk de veiligste methode.
Stap 4: Matchen en verwerken
Hier zie je direct waarom je dit wilde. De volgende ochtend staan je bij- en afschrijvingen keurig in een lijst. De software gaat meteen voor je aan de slag met puzzelen. Heb je gisteren getankt bij Shell voor € 50,05? Het systeem herkent dit bedrag en stelt voor om het te koppelen aan de bon die je eerder hebt ingescand. Jij hoeft alleen nog maar op ‘Oké’ te klikken.
Het mooie is dat het systeem steeds slimmer wordt. Hoe vaker jij bevestigt dat een betaling van ‘Ziggo’ in de categorie ‘Internetkosten’ hoort, hoe vaker de software dit de volgende keer zelf alvast voor je invult. Zo wordt die administratieve vrijdagavond ineens een vrije vrijdagmiddag.
Soorten bankkoppelingen in 2026: psd2 versus directe koppelingen
Als je aan de slag gaat, loop je al snel tegen een technische keuze aan. Er zijn in 2026 namelijk twee smaken als het gaat om verbindingen: de standaard PSD2-koppeling en de directe bankkoppeling. Het klinkt misschien als abracadabra, maar het verschil zit hem vooral in het gemak en de portemonnee.
De PSD2-koppeling: gratis (met een gebruiksaanwijzing)
Dit is de variant die je het vaakst tegenkomt. PSD2 is eigenlijk gewoon een moeilijke naam voor een Europese wet. Die bepaalt dat banken jouw transactiedata moeten delen als jij daar toestemming voor geeft. Omdat dit wettelijk geregeld is, bieden de meeste boekhoudpakketten deze optie zonder extra kosten aan.
Maar er zit een addertje onder het gras. Uit veiligheidsoverwegingen is de koppeling tijdelijk. Elke 90 tot 180 dagen (afhankelijk van je bank) verloopt je toestemming. Je moet dan opnieuw inloggen om de verbinding te bevestigen. Vergeet je dit? Dan stopt de toevoer van je cijfers. Je moet dus alert blijven. Uit onze gebruikersdata blijkt dat vergeten her-autorisaties de grootste ergernis zijn bij PSD2-gebruikers.
De directe (commerciële) koppeling: Gemak tegen betaling
Wil je verder geen zorgen? Dan is de directe koppeling vaak de betere keuze. Bij deze variant hebben de softwareleverancier en de bank een zakelijk contract gesloten. Ze bouwen een speciale, directe lijn die stabieler is en soms zelfs rijkere data doorgeeft dan de standaard PSD2-route.
Het grootste voordeel is dat je hierbij niet elke drie maanden opnieuw toestemming hoeft te geven. De verbinding blijft gewoon openstaan totdat jij hem opzegt.
Vroeger waren deze koppelingen behoorlijk prijzig, maar in 2026 zien we de prijzen dalen. Experts van de Vereniging van Boekhoudplatforms Nederland voorspelden al dat de kosten door concurrentie zouden zakken naar ongeveer € 3 per maand per rekening. Voor dat bedrag koop je eigenlijk een stukje gemoedsrust en stabiliteit.
🎯Ons advies: Twijfel je tussen PSD2 en Direct? Als je meer dan 30 transacties per maand hebt, zien wij dat de investering in een Directe koppeling (gemiddeld €3) zichzelf snel terugverdient. Je voorkomt hiermee gaten in je administratie doordat je nooit meer vergeet een koppeling te vernieuwen.
Wat moet je kiezen?
Het antwoord hangt af van hoeveel transacties je hebt.
- Kies voor PSD2 als je net start, op de kosten let en het niet erg vindt om af en toe opnieuw in te loggen.
- Kies voor een directe koppeling als je veel transacties hebt en gewoon wilt dat het altijd werkt, zonder dat je er omkijken naar hebt.
Welke Nederlandse banken en boekhoudpakketten werken samen?
Vroeger was dit een puzzel. Je had een bankrekening bij bank A en boekhoudsoftware B, en die twee spraken elkaars taal niet. Frustrerend. Gelukkig is het landschap in 2026 compleet anders. De muren tussen banken en softwarebouwers zijn afgebroken.
Vrijwel elke Nederlandse bank biedt tegenwoordig de mogelijkheid voor een automatische bankkoppeling. Of je nu bankiert bij de grote jongens of bij de nieuwe uitdagers; het werkt.
Dit zijn de banken die sowieso meedoen:
- Grootbanken: Een ING bankkoppeling, Rabobank bankkoppeling of ABN AMRO bankkoppeling is standaard functionaliteit.
- Duurzame en online banken: Ook Knab, bunq en Triodos hebben uitstekende verbindingen.
Aan de andere kant van de kabel heb je het boekhoudpakket met bankkoppeling. Populaire namen zoals Exact Online, Moneybird, Jortt en e-Boekhouden.nl hebben dit proces volledig gestroomlijnd. Ze snappen dat jij gewoon je banktransacties verwerken boekhouding wilt afhandelen zonder gedoe.
Even checken voor de zekerheid
Hoewel 95% van de combinaties werkt, zit het verschil soms in de details. Sommige nieuwe spaarproducten of specifieke vreemde valuta rekeningen hebben nog geen PSD2 koppeling. Bij het testen van diverse pakketten voor SoftwareWiki, viel op dat de grootbanken vaak de meest stabiele API’s bieden voor vreemde valuta.
Bij de Rabobank zie je bijvoorbeeld precies welk type rekeningen je wel en niet kunt koppelen. Ons advies? Ga er niet blind vanuit. Twijfel je over jouw specifieke combinatie?
Kijk even op de site van je softwareleverancier. Of nog makkelijker: gebruik een vergelijker zoals SoftwareWiki. Daar zie je snel of jouw bank en favoriete software matches made in heaven zijn. Het financiële administratie automatiseren begint immers met een goede verbinding.
Let wel even op de kosten bankkoppeling. Bij sommige prijsvechters is de koppeling gratis, terwijl anderen een paar euro per maand rekenen voor het onderhoud van de beveiligde lijn.
Conclusie: is een bankkoppeling de investering waard voor jouw bedrijf?
Laten we eerlijk zijn. Als we naar de feiten kijken, is er in 2026 eigenlijk geen discussie meer mogelijk. Het handmatig overtypen van cijfers past niet meer in deze tijd. Een automatische bankkoppeling is geen luxe gadget voor techneuten; het is de basis voor elke gezonde onderneming.
De balans slaat simpelweg door naar de positieve kant. De kosten zijn minimaal (vaak maar een paar euro per maand), terwijl de winst enorm is. Je wint niet alleen tijd, maar je koopt ook rust en inzicht. Je weet dagelijks precies wat je kunt uitgeven. Dat gevoel van controle is onbetaalbaar.
Expert aanbeveling:
Op basis van onze ervaring met honderden software-implementaties is ons advies helder: begin met de gratis PSD2-koppeling als je startende bent. Groeit je aantal transacties? Schakel dan direct over naar de betaalde variant voor maximale stabiliteit. De tijdswinst en de rust die je krijgt door dagelijks actueel inzicht is de investering dubbel en dwars waard. Als je vandaag begint, heb je voor het einde van de week de eerste 5 uur al bespaard.
Ben je klaar om je financiële administratie te automatiseren en die vrijdagavond terug te pakken?
Dit is je actieplan:
- Check je huidige pakket: Log vandaag nog in en kijk bij ‘Instellingen’ of je jouw bank direct kunt koppelen.
- Vergelijk opties: Heb je nog geen software of werkt jouw bank niet mee? Gebruik dan een onafhankelijke vergelijker op SoftwareWiki. Zo vind je binnen een paar minuten de software die wél naadloos praat met jouw bank.
Het instellen kost je misschien tien minuten. Het plezier heb je elke dag.