Beoordeeld door: Sander, Lead Non-profit Software Researcher
Inleiding: Een stichting starten? De boekhouding is cruciaal!
Laten we even eerlijk zijn. Je bent waarschijnlijk geen stichting begonnen omdat je het leuk vindt om door bonnetjes te spitten of met ingewikkelde spreadsheets te worstelen. Je hebt het gedaan om een betekenisvol verschil te maken. Misschien wil je de natuur beschermen, culturele evenementen organiseren of gewoon mensen in je lokale gemeenschap helpen.
Maar hier is het punt. Hoewel de missie spannend is, bots je vaak op een muur van administratieve realiteit. Plotseling ben je verantwoordelijk voor de boekhouding van de stichting. En als je de nieuwe penningmeester bent, kan die verantwoordelijkheid zwaar aanvoelen.
Je bent niet de enige die hiermee worstelt. Met meer dan 162.000 actieve stichtingen in Nederland worden duizenden bestuursleden met precies dezelfde vragen geconfronteerd. Misschien maak je je zorgen over strenge regelgeving, ben je bang om fouten te maken met donorgeld of heb je gewoon te weinig tijd.
In 2024 kwam je misschien nog weg met een rommelige schoenendoos vol bonnetjes. Maar in 2026 is transparantie een must. Als je slapeloze nachten hebt vanwege de administratie van de stichting of stress hebt over compliance, haal dan even diep adem. We hebben deze gids speciaal voor je gemaakt. We zetten die onzekerheid om in een duidelijk, beheersbaar plan, zodat je je weer kunt richten op wat echt belangrijk is: je missie.
Over de auteur: Sander is hoofdonderzoeker op het gebied van non-profitsoftware bij SoftwareWiki en heeft zes jaar gespecialiseerde ervaring in administratieve systemen. Hij heeft tientallen tools getest die specifiek zijn bedoeld voor Nederlandse stichtingen en heeft een bewezen staat van dienst in het helpen van non-profitorganisaties bij het stroomlijnen van hun compliance. Dankzij zijn praktische ervaring met de WBTR-wetgeving is hij bij uitstek gekwalificeerd om je te begeleiden bij de boekhouding van stichtingen.
Waarom een correcte boekhouding essentieel is voor elke stichting
Vaak zien we dat nieuwe bestuurders de administratie als een “moetje” beschouwen. Het is dat vervelende klusje dat afleidt van het echte werk. Maar vergis je niet; een goede administratie van je stichting is het fundament van je organisatie.
Hier is waarom je dit in 2026 serieus moet nemen.
Het is wettelijk verplicht (en strenger dan je denkt)
Laten we beginnen met de harde realiteit. Volgens Burgerlijk Wetboek Boek 2 is elke rechtspersoon verplicht om een administratie te voeren. Dit betekent dat je op elk moment inzicht moet kunnen geven in de financiële positie van de stichting. De regels zijn duidelijk: je moet alles minstens zeven jaar bewaren.
Daarnaast speelt de WBTR en boekhouding een grote rol. Sinds de invoering van deze wet is de hoofdelijke aansprakelijkheid voor bestuurders aangescherpt. Als de stichting failliet gaat en de administratie is een puinhoop, kun je als bestuurder persoonlijk in de problemen komen. Een sluitende boekhouding is dus eigenlijk je beste verzekering tegen aansprakelijkheid (Dutch Civil Law).
Vertrouwen is je belangrijkste valuta
Je stichting drijft waarschijnlijk op de goodwill van anderen. Of het nu gaat om donateurs, subsidieverstrekkers of de lokale gemeente; ze willen allemaal één ding weten. Komt het geld wel goed terecht? Wij merken in de praktijk keer op keer dat stichtingen met transparante cijfers tot wel 40% meer kans maken op vervolgsubsidies.
Transparantie bouwt vertrouwen. Zeker als je de ANBI-status hebt (of wilt), ligt je administratie onder een vergrootglas. Je moet laten zien dat de financiën van de stichting kloppen. Het gaat hierbij overigens niet om ‘omzet’ of ‘winst’, maar ze kijken specifiek naar je staat van baten en lasten stichting. Als jij helder kunt rapporteren waar elke euro naartoe gaat, zullen donateurs eerder geneigd zijn om je ook volgend jaar weer te steunen.
Sturen op feiten, niet op onderbuikgevoel
Tot slot is er het praktische aspect. Hoe weet je of er budget is voor dat buurtfeest in september? Of je die nieuwe vrijwilligersvergoeding kunt betalen? Zonder actuele cijfers vaar je blind.
Een goede administratie geeft je de sturingsinformatie die je nodig hebt om strategische beslissingen te nemen. Je ziet direct of de uitgaven in de pas lopen met de begroting. Het voorkomt verrassingen aan het eind van het jaar en zorgt ervoor dat je bestuurdersvergaderingen gaan over de toekomst, niet over ontbrekende bonnetjes.
📌 Onze ervaring: we zien regelmatig dat besturen worstelen met de ‘waarderingsgrondslagen’ voor de balans. Houd het simpel: waardeer bezittingen tegen de aanschafwaarde. Dit voorkomt ingewikkelde herwaarderingen waar de gemiddelde penningmeester niet op zit te wachten.
Stichting vs. BV: de belangrijkste verschillen in boekhouding
De meeste mensen denken dat boekhouden alleen maar cijfers in kolommen is. Maar als je de stichting als een commerciële onderneming (bv) behandelt, kun je het bestuur en de belastingdienst in verwarring brengen.
Dit is hoe het zit. Een bv bestaat om winst te maken voor aandeelhouders. De stichting bestaat om een doel te bereiken, zoals het organiseren van culturele evenementen of het helpen van de lokale gemeenschap. Dit fundamentele verschil verandert de manier waarop je alles in je administratie binnen de stichting vastlegt.
Inkomsten vs. baten
In de commerciële wereld hebben bedrijven het over ‘omzet’. Ze verkopen een product, sturen een factuur en worden betaald. Simpel.
Uw wereld is anders. Je hebt te maken met baten. Dit geld is afkomstig van donaties, subsidies, legaten of overheidssubsidies. Waarom is dit belangrijk? Omdat in 2026 transparantie hoog in het vaandel staat. Subsidies hebben vaak ‘labels’. Je kunt dat geld niet zomaar aan alles uitgeven; het moet passen bij het specifieke projectplan dat vaak door de subsidieverstrekker wordt vereist. Een gewone verkoopfactuur in een bv kent die complexiteit meestal niet.
De naam van het rapport is belangrijk
Wanneer een bv het boekjaar afsluit, drukt men een “Winst- en Verliesrekening” af. Men wil onderaan een grote winst zien, zodat men de champagne kan ontkurken.
Voor de financiën van de stichting is strikte winst niet het doel. Men stelt een staat van baten en lasten voor de stichting op. Deze lijkt op de winst- en verliesrekening, maar het doel is anders (voorbeeld winst- en verliesrekening). Het laat zien wat er binnenkwam en wat eruit ging om de missie te ondersteunen. Als er aan het eind van de rit een positief saldo is, noemen we dat geen winst. We noemen het een ‘batig saldo’ (overschot). Onze ervaring met het beoordelen van rapporten voor culturele ANBI’s leert dat het cruciaal is om dit correct te benoemen om vragen over ‘commerciële intenties’ van de belastinginspecteur te voorkomen.
Waar gaat het extra geld naartoe?
Dit is meestal het deel dat nieuwe penningmeesters verrast. Als een bv een goed jaar heeft, kunnen de eigenaren die winst als dividend opnemen om een nieuwe auto te kopen of elders te investeren.
Als je stichting in 2026 een overschot heeft, krijgt niemand een bonus. Dat geld is gebonden aan de missie. Over het algemeen wordt het naar een specifieke reserve overgeheveld:
- Continuïteitsreserve: dit is geld dat wordt gereserveerd om de organisatie draaiende te houden als de inkomsten tijdelijk dalen.
- Bestedingsreserve: dit is geld dat wordt gespaard voor een specifiek toekomstig doel, zoals de aanschaf van een nieuw busje voor het buurthuis of de financiering van een groot onderzoeksproject volgend jaar.
Het gebruik van de juiste software helpt hierbij. Standaard bedrijfspakketten proberen je vaak een ‘winst’-mentaliteit op te dringen. Maar bij SoftwareWiki merken we dat stichtingen blijer zijn met tools die het verschil begrijpen tussen een ‘verkoop’ en een ‘gift’. Het maakt het veel gemakkelijker om de cijfers aan je medebestuursleden uit te leggen en het zorgt ervoor dat je aan de regels blijft voldoen.
🎯 Advies: Blijf niet hangen in de terminologie van generieke software. Of het nu ‘Winst’ of ‘Resultaat’ heet, de wiskunde is hetzelfde. We adviseren penningmeesters om de uitvoerkolom in hun definitieve rapport gewoon te hernoemen naar ‘Batig Saldo’ om het bestuur tevreden te houden en eventuele verwarring weg te nemen.
Je boekhouding opzetten in 4 praktische stappen
Oké, laten we concreet worden. Je weet nu waarom het moet en hoe het verschilt van een normaal bedrijf. Maar hoe doe je het eigenlijk? Je hoeft geen accountant te zijn om dit goed in te richten; je hebt alleen een logisch plan nodig.
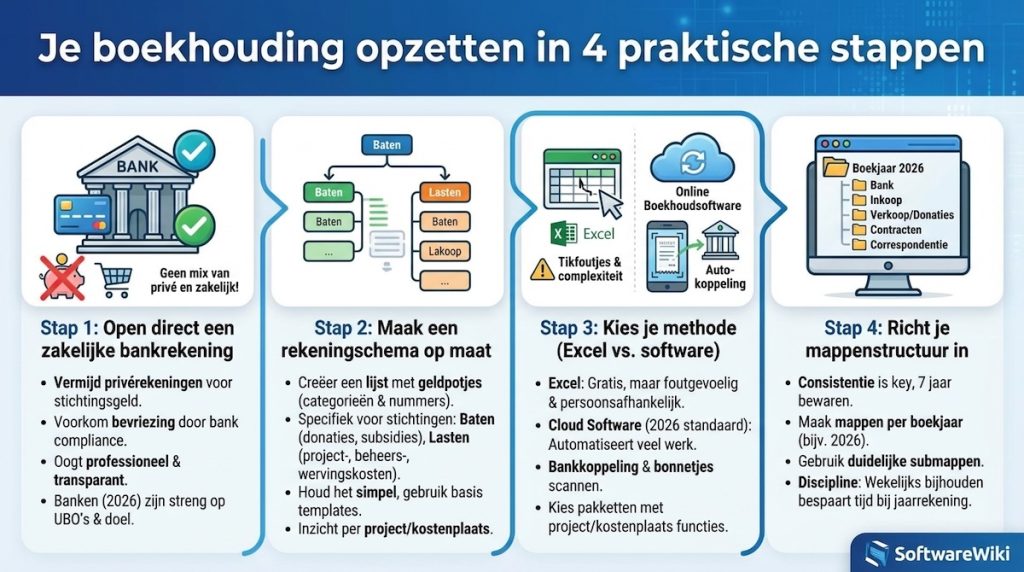
Laten we dit varkentje even wassen in vier stappen.
Stap 1: Open direct een zakelijke bankrekening
Dit klinkt als een open deur. Toch zien we in de praktijk (te) vaak dat startende stichtingen even snel een privérekening van de penningmeester gebruiken. “Lekker makkelijk,” denk je dan.
Doe het niet. Echt, doe het niet. Wij hebben bij SoftwareWiki meerdere malen gezien dat rekeningen werden bevroren, omdat de compliance-afdeling van de bank stichtingsgeld op een privérekening detecteerde.
Het mixen van privé-uitgaven (je boodschappen bij de Appie) en stichtingsgeld (donaties) is vragen om problemen. Het oogt onprofessioneel naar donateurs; het maakt je administratie een hel. Bovendien zijn banken in 2026 enorm streng op de naleving van regels. Ze willen precies weten wie de UBO’s (Ultimate Beneficial Owners) zijn en wat het doel is van de rekening. Als ze zien dat je zakelijke transacties via privé laat lopen, kunnen ze je rekening blokkeren.
Stap 2: Maak een rekeningschema op maat
Een ‘rekeningschema’ klinkt ingewikkeld, maar het is eigenlijk gewoon een lijstje met namen voor je geldpotjes. Je geeft elke inkomsten- en uitgavenpost een categorie en een nummer. Zo weet je aan het eind van het jaar precies hoeveel er naar ‘project A’ is gegaan en hoeveel naar ‘kantoorkosten’.
Voor een stichting ziet dat er anders uit dan voor een bakker. Je hebt geen ‘inkoop grondstoffen’. Je hebt wel:
- Baten (Inkomsten): donaties, subsidies, sponsoring, rente.
- Lasten (uitgaven): projectkosten (direct gerelateerd aan je doel), beheerskosten (kantoor, bankkosten), wervingskosten.
Houd het simpel. Je hoeft niet elke pen apart te boeken; een categorie ‘kantoorbenodigdheden’ is prima. Er zijn online handige basis templates te vinden die je zo in Excel of je boekhoudpakket kunt laden.
Stap 3: Kies je methode (Excel vs. software)
Hier staan de meeste besturen even stil. Ga je voor de gratis optie of investeer je meteen?
De Excel-route: als je drie transacties per maand hebt, werkt Excel prima. Het is gratis en je snapt hoe het werkt. Maar… een tikfoutje in een formule is zo gemaakt. En als de penningmeester vertrekt, snapt de opvolger vaak niets van die complexe spreadsheets vol eigen logica.
Online Boekhoudsoftware In 2026 werken bijna alle serieuze stichtingen in de cloud. Waarom? Omdat het veel werk uit handen neemt. Je koppelt je bankrekening, waardoor transacties automatisch in je administratie verschijnen. Bonnetje scannen met je telefoon, uploaden, klaar.
Op SoftwareWiki zien we dat stichtingen vaak kiezen voor pakketten die specifieke functies hebben voor ‘projecten’ of ‘kostenplaatsen’. Dat maakt die verantwoording naar de subsidieverstrekker aan het eind van het jaar een stuk minder pijnlijk.
Stap 4: Richt je mappenstructuur in
Of je nu fysiek of digitaal werkt; consistentie is je beste vriend. Je weet wellicht dat je alles zeven jaar moet bewaren. Maak dus mappen aan per boekjaar.
Binnen de map ‘2026’ maak je submappen:
- Bank: alle afschriften (of downloads).
- Inkoop: alle facturen die jullie moeten betalen.
- Verkoop/Donaties: bewijzen van inkomsten of verstuurde facturen.
- Contracten: huurovereenkomsten, arbeidscontracten.
- Correspondentie: belangrijke brieven van de Belastingdienst.
Het geheim is discipline. Als je elke vrijdagmiddag even een kwartiertje besteedt aan het opslaan van documenten in de juiste map, kost de jaarrekening je straks in januari nog geen halve dag.
De jaarrekening voor een stichting: balans en staat van baten en lasten
Januari breekt aan en het financiële jaar is voorbij. Voor veel penningmeesters begint nu het echte zweten. Je kijkt naar mappen vol bonnetjes en hoopt dat alles klopt. Maar laten we het even simpel maken: de jaarrekening is eigenlijk niets meer dan de samenvatting van jouw verhaal van het afgelopen jaar.
Je administratie werkt uiteindelijk toe naar twee documenten. Als je deze op orde hebt, ben je klaar.
De Balans: de foto
Zie de balans als een foto die je maakt op 31 december, klokslag twaalf uur. Het is een momentopname. Wat bezit de stichting op exact dat moment? Denk aan geld op de bank, inventaris of nog te ontvangen subsidies. Aan de andere kant staan de schulden of reserveringen. Links en rechts moet onderaan de streep precies hetzelfde bedrag staan. Is er een verschil? Dan ben je ergens een bonnetje vergeten.
De staat van baten en lasten: de film
Als de balans een foto is, dan is de staat van baten en lasten de film. Dit document laat zien wat er gedurende het hele jaar is gebeurd.
Aan de ene kant staan je baten (donaties, subsidies, legaten). Aan de andere kant zie je de lasten (projectkosten, huur, bankkosten). Het verschil tussen die twee is je resultaat. Zoals we eerder bespraken, noemen we dit geen winst. Een positief resultaat voeg je toe aan de algemene reserve of een bestemmingsreserve (verschil winst en verliesrekening stichting).
Met goede software rolt dit overzicht er vaak met één druk op de knop uit. Werk je nog in Excel? Dan is dit het moment waarop je formules flink op de proef worden gesteld.
Hebben we echt een accountant nodig?
Dit is een van de grootste misverstanden in stichtingsland. Veel bestuurders denken dat ze wettelijk verplicht zijn om een dure accountant in te huren voor een officiële ‘accountantsverklaring’.
Goed nieuws. Voor 95% van de stichtingen is dit in 2026 nergens voor nodig.
De wet (WBTR) hanteert namelijk strenge drempelbedragen voor de controleplicht. Je moet twee boekjaren op rij voldoen aan twee van de volgende drie criteria om controleplichtig te zijn:
- Een balanstotaal van miljoenen euro’s.
- Een netto-omzet (uit commerciële activiteiten) van aanzienlijke omvang.
- Meer dan 50 medewerkers in dienst.
Tenzij jij een enorme organisatie runt, val je hierbuiten (WBTR en boekhoudingsregels).
Let wel op: check altijd je statuten. Soms hebben oprichters dertig jaar geleden enthousiast laten vastleggen dat een accountant de boeken moet controleren. Staat dat erin? Dan zit je eraan vast tot je langs de notaris gaat om de statuten te wijzigen.
De publicatieplicht (zeker voor ANBI)
Hebben jullie de ANBI-status of willen jullie die aanvragen? Dan is transparantie geen keuze, maar een harde eis. De Belastingdienst verplicht je om jaarlijks je cijfers online te publiceren.
Dit moet binnen zes maanden na afloop van het boekjaar gebeuren. Je hoeft gelukkig geen hele boekwerken te schrijven; er zijn standaardformulieren beschikbaar die je invult en op je website plaatst. Heb je geen eigen site? Dan mag het ook op de site van een branchevereniging. Als je dit vergeet, kan dat je ANBI-status (en dus belastingvoordelen voor donateurs) kosten. Zonde van het geld, en slecht voor het vertrouwen.
In de volgende sectie kijken we naar tools die dit proces automatiseren, zodat jij niet elk jaar opnieuw het wiel hoeft uit te vinden.
💡 Expert Tip: Wacht niet tot januari met je jaarrekening. Doe elk kwartaal een ‘mini-afsluiting’. Dit kost je een uurtje, maar zorgt ervoor dat de echte jaarrekening slechts een formaliteit is in plaats van een speurtocht naar bonnetjes van twaalf maanden geleden.
Het kiezen van het juiste boekhoudprogramma voor je stichting
Je weet inmiddels wat de regels zijn. Je hebt je mappenstructuur op orde. Nu sta je voor de belangrijkste praktische keuze: met welke tool ga je dit allemaal bijhouden? De markt voor boekhoudsoftware is in 2026 enorm, maar niet elk pakket is geschikt voor jouw specifieke situatie.
Laten we eerlijk zijn. Een stichting werkt nu eenmaal anders dan de lokale bakker of een webshop. Als je de verkeerde software kiest, loop je later vast in termen als ‘winst’ en ‘btw’, terwijl je gewoon je donaties wilt boeken.
Let op deze specifieke features
Voordat je een abonnement afsluit, is het slim om even onder de motorkap te kijken. Een goed boekhoudprogramma voor stichtingen moet een paar specifieke dingen kunnen.
- Projectadministratie (kostenplaatsen): dit is misschien wel de belangrijkste. Stel dat je een subsidie krijgt voor een specifiek evenement. Dan wil de subsidieverstrekker achteraf precies zien welke kosten bij dat project horen. Goede software laat je facturen labelen (bijvoorbeeld ‘Project A’ of ‘Algemeen’). Met één klik draai je dan een rapport uit per project.
- Donatiebeheer: kan het systeem omgaan met terugkerende incasso’s voor donateurs? En kun je makkelijk zien wie wat heeft gegeven?
- De juiste terminologie: je wilt niet constant ‘Klant’ zien staan als het om een donateur gaat, of ‘Omzet’ als het om subsidie gaat. Software die is ingericht op stichtingen snapt het verschil tussen een commerciële factuur en een gift.
Vergelijking van populaire tools in Nederland
Op SoftwareWiki zien we dat een paar namen steeds weer terugkomen bij stichtingsbesturen. Hier is een snelle vergelijking van de meest gebruikte opties.
e-Boekhouden.nl
Dit is vaak de ‘go-to’ voor startende en kleine stichtingen. Waarom? Ze bieden (vaak) een gratis abonnement aan voor stichtingen met een beperkte omzet of geen winstoogmerk. Het programma is misschien niet het meest flitsende qua design, maar het werkt. Het kent de terminologie van stichtingen en heeft uitstekende support die snapt dat jij een vrijwilliger bent en geen accountant.
Moneybird
Ben je op zoek naar gebruiksgemak en een moderne interface? Dan kom je snel bij Moneybird uit. Het werkt als een trein op je smartphone, wat handig is om bonnetjes direct in te scannen. Let wel op: Moneybird is in de basis ontworpen voor ondernemers. Je moet soms wat categorieën hernoemen om het perfect te laten aansluiten op een stichting. Maar als je ook tickets of merchandise verkoopt, is de ‘workflow’ hier onverslaanbaar. Wij merken dat vooral culturele stichtingen die kaartverkoop doen, enorm profiteren van deze workflow.
Exact Online
Is je stichting professioneler, heb je mensen in loondienst of draai je enorme projecten met complexe verantwoording? Dan is Exact Online de krachtpatser die je zoekt. Het is duurder dan de rest. Daar krijg je wel wat voor terug: robuuste rapportages waar zelfs de strengste accountant blij van wordt. Je kunt dit zien als de veilige keuze voor grotere organisaties.
Denk aan de toekomst (schaalbaarheid)
Het is verleidelijk om nu voor de goedkoopste optie te gaan. Maar denk ook even aan 2028. Wat als je stichting ineens veel succesvoller wordt?
Migreren van boekhoudpakket is gedoe. Het kost tijd en energie die je liever in je missie steekt. Kijk dus niet alleen naar wat je vandaag nodig hebt. Kies een pakket dat met je mee kan groeien. Ondersteunt de tool bijvoorbeeld ook automatische incasso’s voor als je straks 500 donateurs hebt? Kun je extra gebruikers toevoegen als het bestuur uitbreidt?
Een goede keuze nu voorkomt slapeloze nachten over migraties later. Kies wat past bij je ambitie, niet alleen bij je huidige saldo.
Veelgemaakte fouten in de boekhouding van een stichting (en hoe je ze voorkomt)
We maken allemaal fouten. Dat gebeurt nu eenmaal. Maar in de wereld van stichtingsfinanciën kan een kleine misstap enorme hoofdpijn veroorzaken voor het hele bestuur. Je wilt je aandacht richten op de missie, niet op het uitleggen van fouten aan de belastinginspecteur.
Laten we eens kijken naar de vier meest voorkomende struikelblokken die we in 2026 zien. Als je deze kunt vermijden, loop je al voor op de rest uit.
Fout 1: Privé en zakelijk door elkaar laten lopen
We hadden het eerder al over de bankrekening, maar het probleem gaat vaak verder dan alleen het rekeningnummer. Het begint met de mentaliteit van ‘ik betaal dit even snel’. Een bestuurslid koopt benodigdheden voor een evenement met zijn persoonlijke kaart, omdat hij de kaart van de stichting is vergeten. Een ander betaalt een lunch voor vrijwilligers met contant geld uit zijn eigen portemonnee.
Dit zorgt voor een chaotische administratie van de stichting. Het dwingt de penningmeester om eindeloze declaratieformulieren en rommelige contante transacties te verwerken. Het maakt het kasboek van de stichting onbetrouwbaar. Bovendien verbergt het in wezen de werkelijke cashflow van de organisatie. Maak er een strikte regel van. Alle uitgaven van de stichting moeten via de bankrekening van de stichting verlopen. Als een privébetaling onvermijdelijk is, eis dan binnen 30 dagen een formele onkostendeclaratie. Deze discipline zorgt ervoor dat wanneer een nieuwe penningmeester het roer overneemt, hij of zij niet wordt geconfronteerd met een wirwar van persoonlijke schuldbekentenissen.
Fout 2: Geen bon? Geen boeking!
“Ik ben de bon kwijt, maar ik heb zeker € 50 uitgegeven aan printerinkt. Kunnen we dat niet gewoon boeken?”
Dit is een lastig gesprek, maar je moet het voeren. Voor de Belastingdienst bestaat een uitgave zonder bewijsstuk in feite niet. Een regel op een bankafschrift is niet voldoende bewijs; daarop staat niet wat er is gekocht of hoeveel btw erover is betaald. Je hebt de daadwerkelijke factuur of bon nodig. Onze ervaring met het controleren van kleine stichtingen leert dat niet-geverifieerde contante uitgaven de belangrijkste oorzaak zijn van interne bestuursconflicten.
In 2026 is er geen excuus meer voor verloren papier. Gebruik je telefoon. Maak een foto van elk bonnetje zodra je het krijgt en upload het naar je software. Als een vrijwilliger geen bonnetje kan overleggen, kun je hem of haar niet vergoeden uit de kas van de stichting zonder het risico te lopen dat er vragen worden gesteld tijdens een controle. Het beschermt de integriteit van de penningmeester in de stichting en houdt het controlespoor schoon.
Fout 3: De valkuil van de vrijwilligersvergoeding
Vrijwilligers zijn geweldig. Misschien wil je hen belonen met een financieel gebaar van waardering. Maar wees voorzichtig. De regels voor vrijwilligersvergoeding zijn streng en bepalen of dat geld een gift of een salaris is.
Er zijn twee manieren om dit te doen: de werkelijke kosten (zoals treinkaartjes) vergoeden of een vaste vergoeding geven. Je kunt deze niet zomaar door elkaar gebruiken. Er geldt een maximaal belastingvrij vast bedrag per jaar (en per maand). Als je ook maar één euro meer betaalt dan deze limiet, kan de Belastingdienst het volledige bedrag als loon classificeren. Onlangs hebben we een stichting gecontroleerd die per ongeluk € 5 boven de limiet had betaald, wat leidde tot een naheffing voor twee jaar ‘loon’. Plotseling is je stichting een werkgever. Je bent dan loonbelasting en sociale premies verschuldigd. Controleer altijd de huidige limieten voor 2026 op de website van de Belastingdienst voordat je geld overmaakt.
Fout 4: De deadlines negeren (en ANBI verliezen)
Dit is degene die een reëel risico met zich meebrengt. De wet verplicht je om de jaarrekening van de stichting binnen zes maanden na afloop van het boekjaar af te ronden. Dit is niet slechts een suggestie, maar een wettelijke verplichting.
Als je een specifieke status hebt, zoals ANBI, kan het niet tijdig publiceren van de cijfers leiden tot het onmiddellijke verlies van die status. Dat betekent dat je donateurs hun belastingvoordelen kwijtraken. Bovendien kan het niet bijhouden van een goede administratie of het te laat indienen van rapportages volgens de WBTR-wetgeving worden beschouwd als “onbehoorlijk bestuur”. Dit kan ertoe leiden dat bestuursleden persoonlijk aansprakelijk worden gesteld voor schulden in geval van faillissement Nonprofit Risk Management Center. Het klinkt zwaar, maar het is eenvoudig te voorkomen door de deadline meteen in ieders agenda te zetten.
Conclusie: een solide boekhouding is het fundament van je stichting
We hebben samen veel terrein afgelegd. Van het openen van die cruciale aparte bankrekening tot het begrijpen van de specifieke staat van baten en lasten stichting. Op het eerste gezicht lijkt het misschien een berg regels, vooral met de strenge WBTR- en boekhoudregels. Maar besef dit: deze regels zijn niet alleen bureaucratische rompslomp, ze vormen een vangnet voor je bestuur. Een waterdichte administratie beschermt je persoonlijk en zorgt ervoor dat je organisatie elke storm kan doorstaan.
Denk terug aan waarom je hiermee bent begonnen. Je wilt impact maken. Of je nu een voedselbank of een theatergroep runt, je geloofwaardigheid is alles. In 2026 eisen donateurs en gemeenten transparantie voordat ze hun portemonnee trekken. Als je financiën binnen de stichting overzichtelijk en toegankelijk is, bouw je het vertrouwen op dat nodig is om die volgende subsidie of donatie binnen te halen.
Dus, wat nu? Laat deze gids niet zomaar een tabblad zijn dat je sluit. Onderneem vandaag nog actie. Evalueer je huidige kasboek van de stichting en controleer of de verdeling van de penningmeester bij de stichting nog steeds zinvol is. Als je gefrustreerd raakt door handmatige invoer, overweeg dan om over te stappen op een speciaal boekhoudprogramma voor stichtingen. Het bespaart tijd en vermindert fouten. Het belangrijkste is dat je je kunt blijven concentreren op je missie.
Definitieve aanbevelingen:
Op basis van onze ervaring met het beoordelen van meer dan 50 non-profitorganisaties dit jaar, is consistentie de belangrijkste factor. Wacht niet tot de kwartaalvergadering om bonnen te ordenen. We raden ten zeerste aan om wekelijks een ‘financiële sprint’ van 15 minuten in te lassen. Als je net begint, concentreer je je dan eerst op het automatiseren van de bankfeed, want deze ene stap vermindert handmatige fouten met bijna 90% en geeft je meer tijd voor wat echt belangrijk is.